中国新药你99%不知道的那些事 - UpXuu's blog
发布于
Note
本文根据我家人在某药企主持领导新药研发的经历口述记叙,部分内容可能存在偏差,不过还是很有意思的,可以让你了解到你每天吃的药,背后的那些事
文中涉及的部分研发时间节点(如立项时间)为企业内部信息,无法通过公开渠道核实;涉及政策与统计数据已核对公开来源,如有出入欢迎指正
其实这篇文章是我心血来潮写的,主要是实在没啥趣事要写了,索性写一点小知识吧
前几天家人收到了某款在研新药的审批进展通知,也是非常兴奋,今天早饭时间和我讲了这二十几年来的创新药的很多故事
最新一款药是从2008年开题的,至今已经有将近19年了,如果获批将是家人近几年主导获批的第二个药,第一个就是疫情时期通过的连花清咳片了,其实如果算下来,连花清咳片从开题到获批的研发周期也长达十八九年,这明显过长了些,从前的相似类型创新药,从开题到获批上市基本可以在十年内完成,所以…到底发生了什么?
2015前,那个创新药“野蛮生长”的时代
先来科普个热知识,药品和食品一样,也是有许可的,不过当前批准管理极其严格,尤其是中药创新药,获批数量少得可怜,因此和食品生产许可几乎不是一个量级的(要不为啥我国的食品安全如此之烂呢哈哈)
不知道你有没有注意过,你曾经吃过的,或是正在吃的药的中药的国药准字,开头是多少呢?
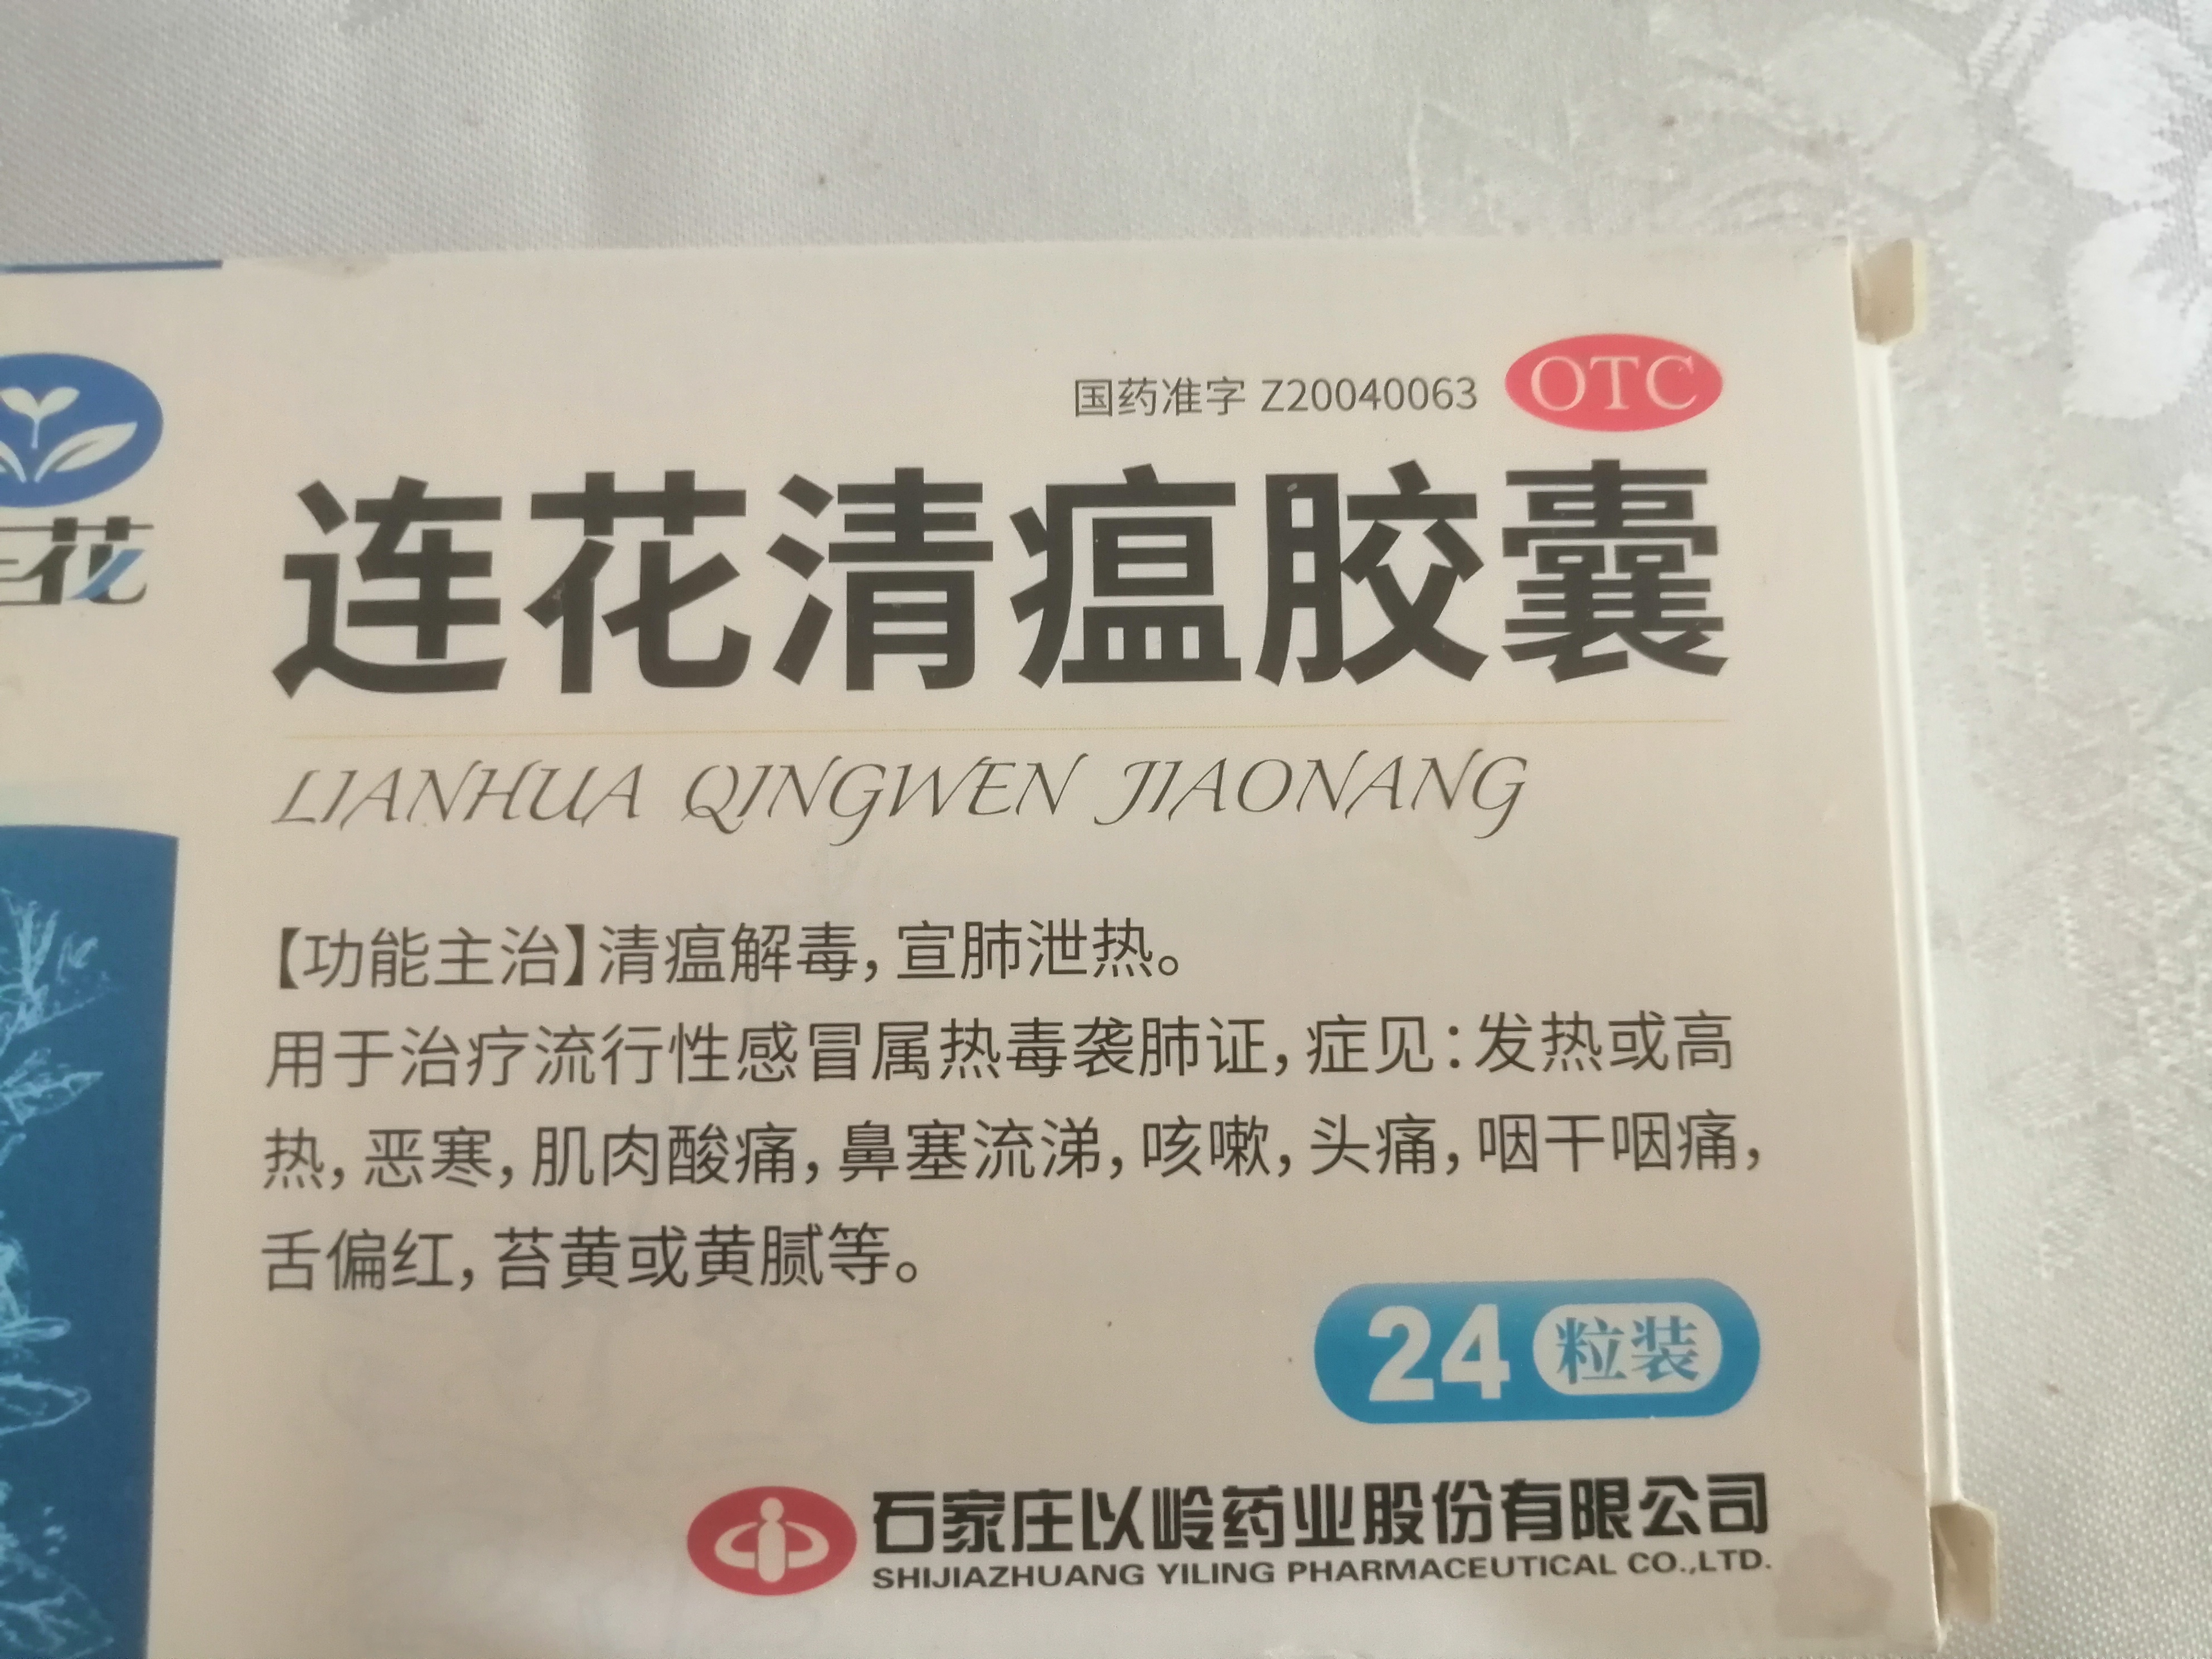
就拿我手头的这盒连花清瘟胶囊为例,国药准字是Z2004…,格式为「国药准字+1位字母+4位年号+4位顺序号」——Z代表中成药(H为化学药、S为生物制品),2004即代表2004年批准,后面4位是当年该类的顺序号。你也可以看看自己手头的中药药盒,会发现,它大概率是十几年前获批的了,近几年获批的几乎少之又少
是的,通过生活实际,或是更严谨的去国家药监局官网,你就可以发现,近些年获批的药真的少之又少!就中药创新药而言,2016—2024年整整九年,全国累计获批的1类中药创新药只有18款,而2024年全年更是只批了3个1。相比之下,化学药和生物制品创新药的获批数量近年已明显回升,中药才是真正”卡脖子”的那个——可为啥我们吃到的药却很多?
事实上,在201x年前,我国的药品行业曾经出现过相当混乱的局面,临床数据,实验数据造假…等等乱象层出不穷,这些事实都是通过信息茧房向大多数人隐藏了,包括许许多多的知名药物,都大概率存在过数据造假现象,并且在这个时间区间内,获批的药品非常多
2015.7.22 创新药企最黑暗的日子
2015年7月22日,国家食药监总局发布了《关于开展药物临床试验数据自查核查工作的公告》(2015年第117号)2,要求1622个已申报待审的品种限期自查,若逾期不撤回申请将可能面临拉入黑名单,几年内不予受理请求。由于造假几乎是基本操作了,众多药企都撤回了申请,而此时政策动荡,没有人敢承诺自己的产品没有问题,没有人敢冒这个风险,创新药领域一片死寂
先看看这一刀砍下去,代价到底有多大:
| 冲击维度 | 数据 |
|---|---|
| 被要求自查的待审品种 | 1622 个 |
| 最终撤回 + 不予批准 | 1277 个,占比 89.4% |
| 撑住核查存活下来的 | 仅约 10%,且几乎全部是外资企业品种 |
| 事件前积压的注册申请 | 18600 余件,其中化学药占比超 80% |
| 被波及的临床试验机构 | 近 600 家,同济、协和、301 等顶级三甲无一幸免 |
并且这还没完——7.22 之后,2016 年 2 月又启动了仿制药质量和疗效一致性评价(289 目录)
但有一点要说清楚:7.22 并非只冲着中药来的。从上面的数字就能看出来,被撤回的绝对主力其实是化药和仿制药——积压申请里化药占了八成以上。而各品类受到的冲击,其实很不一样:
| 品类 | 7.22 的直接冲击 | 后续恢复 |
|---|---|---|
| 化学仿制药 | 最重:大量撤回,2016 年一致性评价又补一刀(逾期不评不予注册)5 | 洗牌完成,2015—2025 年过评 1.4 万余条受理号 |
| 化学创新药 / 生物制品 | 受理量同步骤降,2016 年申报跌至低位 | 恢复最快,2021 年 1 类创新药获批数约等于前 5 年总和 |
| 中药 | 受理量断崖:2015 年约 68 件 → 2016 年 31 件 → 2019 年 18 件;NDA 2016 年零受理 | 恢复最慢,2014—2017 年 NDA 连续四年零批准,2019 年才回暖 |
所以中药的痛,是”顺带”挨的,但又格外深、格外久——它真正被卡住的不是临床环节,而是上市申请(NDA)环节6。这才是连花清咳片为什么”临床早做完了却迟迟上不了市”的真正原因。而这段漫长的阵痛,直接决定了本文开头那两款药的命运——从 2015 年的 7.22 到 2019 年中药 NDA 才重启批准,中间整整空了四年
其实早在同年5月,习主席就曾针对食品药品安全监管提出”四个最严”——最严谨的标准、最严格的监管、最严厉的处罚、最严肃的问责,行业整肃的基调已然定下。而这份公告,正是2015年1月才上任的时任局长毕井泉任内签发的,他也由此成为这场7.22风暴的推动者
据家人描述,很多企业都放弃了研发创新药这条路,曾经整个团队也迷茫过,同行提交了申请,药监局没有人敢批,无人愿意承担如此巨大的风险。(因为近些年药品领域法规快速收紧,政策极其不稳定),这曾经是他们最黑暗的日子
在这期间,几乎没有新药诞生,因此你能吃到2015年后获准上市的中药创新药的概率很低很低
而这场药审改革,虽然初心是好的,就像王安石变法,欲整顿行业乱象,可改革实实在在对可以说是所有正在从事新药研发的企业造成了不可估量的损失,你可以说是造假所应得的,可当没有人真正愿意沉下心,认真对待数据这件事,又如何做到随波逐流呢?对此我不做评价,总归对于广大患者而言是一件好事。而也像历史上的变法运动一样,触犯了很多药企的利益集团的利益——时任药监局局长毕井泉,最终在2018年因长春长生问题疫苗案引咎辞职,多年后又被中央纪委国家监委审查调查并移送司法机关7,结局令人唏嘘
归去,也无风雨也无晴
连花清咳片早在2010年就获国家药监局批准开展临床研究(IND),II、III期临床研究于2011年5月至2014年1月完成;2019年9月,上市注册申请(NDA,受理号CXZS1900002)正式获国家药监局受理,2020年5月获批(中药6.1类新药,批件号2020S00253)8,成为了河北省在创新药领域新政后的第一个获批药,或许你从它的国药准字(Z20200004)中也可以看到
也就是说,从2010年获批临床到2020年最终上市,这一款药整整走了十年;其中光是从递交上市申请(2019年9月)到拿到批件(2020年5月),就又耗去了八个月——而这在当时的行业环境下,已经算是相当顺利的了
坚守,是一种信仰
在那段黑暗的日子里,没有人知道连花清咳片和同时期立项的众多项目的未来,这段时间里也经历过一些波折(这里涉及一些事情不展开了),但最终还是坚持下来了,其实人啊,有的时候不知道路在何方。家人曾经有很多次机会可以去更好的药企,但后续也许就是这几个药都半途而废,永远停留在了研发阶段
我们不知道当前的决定会带来何种影响,那就相信希望,相信未来
附:中国药审二十年时间线
把前面讲到的所有事件串起来,就是中国药审从”乱象”到”整顿”再到”严格”的完整二十年:
| 时间 | 事件 | 意味着什么 |
|---|---|---|
| 2015 年以前 | 药品行业野蛮生长,临床数据造假成潜规则,大量低水平仿制药、“改剂型新药”涌现 | 审批宽松,但”劣币驱逐良币”,本土创新几乎停滞 |
| 2007 年 | 2007 年版《药品注册管理办法》提高新药门槛,改剂型不再算新药9 | 第一轮挤水分:中药申报量从数千件骤降至约 100 件/年 |
| 2015 年 5 月 | 习近平提出食品药品安全”四个最严” | 行业整肃的基调定下 |
| 2015 年 7 月 22 日 | 食药监总局发布 117 号公告,要求 1622 个待审品种自查临床数据 | 7.22 风暴:撤回+不予批准 1277 个,占 89.4%,全行业入冬 |
| 2015 年 8 月 | 国务院印发《关于改革药品医疗器械审评审批制度的意见》(44 号文) | 按下改革快进键 |
| 2016 年 2 月 | 仿制药质量和疗效一致性评价启动(289 目录) | 仿制药再洗一轮牌 |
| 2017 年 | 中国正式加入 ICH(国际人用药品注册技术协调会)10 | 标准与国际接轨,短期阵痛、长期受益 |
| 2017 年 10 月 | 《关于深化审评审批制度改革鼓励药品医疗器械创新的意见》,第 13 条专门支持中药传承创新 | 政策开始向中药倾斜 |
| 2018 年 3 月 | 机构改革:CFDA 撤销,组建国家药品监督管理局(NMPA) | 监管架构重塑 |
| 2018 年 7 月 | 临床试验审评”审批制”改为”默示许可制” | 提速:60 个工作日未否决即视为同意 |
| 2019 年 10 月 | 国务院《关于促进中医药传承创新发展的意见》 | 中药获批数量开始回暖 |
| 2020 年 5 月 | 连花清咳片获批上市 | 从临床到上市走了十年,终于落地 |
| 2020 年 7 月 | 新版《药品注册管理办法》施行,提出”建立符合中药特点的注册管理制度” | 中药单独通道建立 |
| 2021 年 | 1 类创新药获批数约等于前 5 年总和 | 改革红利兑现,创新药爆发 |
| 2022—2024 年 | 中药创新药仍偏少(2024 年仅 3 个),化药/生物药持续回升 | 中药才是真正恢复最慢的那一类 |
一句话总结这条线:先野蛮生长 → 7.22 一刀切整顿 → 全行业阵痛 → 化药生物药率先复苏 → 中药最慢,且被单独”补课”。
脉络分析
把上面的事件按逻辑分成四个阶段,就能看清这二十年到底发生了什么:
第一阶段(2015 年前):宽进宽出的存量时代。 审批标准偏低,临床数据缺乏实质核查,导致两类问题同时出现:一是大量低水平仿制药、改剂型”新药”涌入;二是真正有临床价值的创新药反而因为审评积压、标准模糊而被拖延。结果是药品批文数量庞大,但质量参差、创新停滞。
第二阶段(2015—2017):以真实性为核心的去产能。 7.22 的实质是一次存量大清洗:1622 个待审品种中 89.4% 出局,积压申请从高峰的近 22000 件降至 2018 年的 3440 件。它清理的主要是历史遗留的低质量申请,而非惩罚新药研发本身——这也是为什么被撤回的主力是化药和仿制药,而外资品种存活率明显更高。
第三阶段(2017—2020):从”查旧账”转向”立新规”。 加入 ICH、默示许可制、新版《药品注册管理办法》、MAH 制度等一系列动作,核心是把审评标准与国际接轨,并用制度化的通道取代运动式的整顿。这一阶段的关键变化是”预期稳定”——企业开始能判断什么能做、要做多久。
第四阶段(2020 年后):分化复苏。 化药和生物制品创新药率先兑现红利,2021 年 1 类创新药获批数约等于前 5 年总和;中药则恢复最慢,因为它的难点不在于”补数据”,而在于缺乏适配自身特点的评价体系——直到”符合中药特点的注册管理制度”落地,中药才真正有了单独通道。
三条可以带走的结论:
- 7.22 是分水岭,但不是”一刀切”。 它切掉的是存量水分,不是研发本身。真正承受长痛的,是那些既无高质量数据、又无差异化临床价值的产品——这一点对化药、中药同样成立。
- 改革的核心变量是”预期”。 2015 年前的问题是标准模糊、结果不可预期;改革后建立了明确的规则和时限。企业能否坚持长周期研发,取决于政策是否稳定,而非政策是否宽松。
- 中药的困境具有特殊性。 它被同一套标准波及,但问题的根源是用化药的评价逻辑衡量中药。后期的政策倾斜不是”补偿”,而是承认了评价体系需要分类设计。
延伸阅读:相关政策原文
- 国家食品药品监督管理总局《关于开展药物临床试验数据自查核查工作的公告》(2015 年第 117 号) — 7.22 通知原文,全篇的起点
- 国家食品药品监督管理局局令第 28 号《药品注册管理办法》(2007 年施行) — 提高新药门槛,改剂型不再算新药
- 国务院关于改革药品医疗器械审评审批制度的意见(国发〔2015〕44 号) — 2015 年 8 月,改革总纲
- 国务院办公厅关于开展仿制药质量和疗效一致性评价的意见(2016 年) — 289 目录,仿制药洗牌
- 关于深化审评审批制度改革鼓励药品医疗器械创新的意见 — 2017 年 10 月,第 13 条支持中药传承创新
- 中共中央 国务院关于促进中医药传承创新发展的意见 — 2019 年 10 月
- 国家药监局关于调整药物临床试验审评审批程序的公告(2018 年第 50 号) — 默示许可制
- 药品注册管理办法(2020 年 7 月 1 日施行) — 第 19 条”符合中药特点”
- 国务院机构改革方案(2018 年) — CFDA 撤销、组建 NMPA
文中带角标的来源,见下方脚注列表。
ps:文中提到的那款在研新药当前未上市,一切以国家药监局最终审批结果为准
Footnotes
-
7.22 撤回与核查规模数据:《十年辉煌由何始——“7.22”中国临床试验质量改革十周年纪》、《722 十年:谁还在做药?》 ↩
-
仿制药质量和疗效一致性评价(2016 年 2 月国务院办公厅《关于开展仿制药质量和疗效一致性评价的意见》,首批 289 个品种)——国务院办公厅原文 ↩
-
瞿礼萍, 陈杨, 王筱竺, 等. 《2007—2019 年国内中药新药注册的审批情况分析》[J]. 中草药, 2021, 52(3): 894-901. ↩
-
《原国家食药监总局局长毕井泉被提起公诉》(《财经》2026-04-14)、《毕井泉被”双开”并移送司法》(财新网) ↩
-
《药品注册管理办法》(2007 年 10 月 1 日施行,国家食品药品监督管理局局令第 28 号),确立”改剂型不再按新药管理”等新药门槛——国家药监局法规库 ↩
-
中国加入 ICH(2017 年 6 月,国际人用药品注册技术协调会,成为全球第 8 个监管机构成员)——ICH 官方公告 ↩